ترندز تک

ساختمان و املاک

اخبار اقتصادی مرتبط با بخش مسکن و عمران، اطلاعاتی را ارائه می‌دهند که وضعیت اقتصادی این حوزه در یک کشور یا منطقه را بررسی می‌کنند. این نوع اخبار برای افراد و شرکت‌هایی که با این بخش در ارتباط هستند، اهمیت ویژه‌ای دارد. از طریق این اطلاعات، افراد می‌توانند تصمیمات هوشمندانه‌تری درباره خرید، فروش یا اجاره ملک اتخاذ کنند. همچنین، شرکت‌های فعال در این زمینه قادر خواهند بود تا بهتر بازار را بشناسند و برنامه‌ریزی‌های استراتژیک خود را برای آینده انجام دهند. نوسانات قیمت مسکن، مشکلات اقتصادی متعددی را برای خانوارها ایجاد می‌کند؛ به همین دلیل، اخبار اقتصادی تأثیرگذار مانند طلا و ارز، توسط مردم دنبال می‌شوند تا از جدیدترین تغییرات قیمت‌ها مطلع شوند.

ساختمان و املاک

موضوعات اخبار اقتصادی مسکن و عمران

محتوای اخبار اقتصادی مسکن و عمران شامل موارد زیر است:

  • نوسانات قیمت ملک و اجاره‌ها
  • میزان فعالیت‌های ساخت و ساز مسکن
  • تحلیل وضعیت بازار مسکن
  • مقررات و قوانین مرتبط با املاک و مسکن
  • سیاست‌های دولت در زمینه مسکن
  • وضعیت مالی سازندگان و پیمانکاران عمرانی

این اخبار معمولاً از طریق رسانه‌های مختلفی نظیر روزنامه‌ها، مجلات تخصصی، وب‌سایت‌ها و شبکه‌های تلویزیونی منتشر می‌شوند. همچنین، امکان دسترسی به این اطلاعات از طریق خبرگزاری‌ها و سرویس‌های خبری نیز فراهم است.

اخبار اقتصادی حوزه مسکن و عمران عمدتاً به موضوعاتی مانند بازار املاک، صنعت ساخت و ساز، تغییرات قیمت خانه‌ها، و تحولات مرتبط با عمران و شهرسازی می‌پردازند.

اقتصاد حوزه مسکن و عمران

اقتصاد مسکن و عمران یکی از بخش‌های اساسی اقتصاد کشورها به شمار می‌آید که به بررسی و تحلیل جنبه‌های اقتصادی مرتبط با ساخت و ساز، بازار مسکن، توسعه شهری و زیرساخت‌های عمرانی می‌پردازد. این حوزه تأثیر قابل توجهی بر رشد و پیشرفت اقتصادی دارد و نقش مهمی در ایجاد اشتغال، جذب سرمایه‌گذاری و تولید ثروت ملی ایفا می‌کند. در ادامه، به برخی از جنبه‌های کلیدی اقتصاد مسکن و عمران اشاره می‌شود:

  • رشد اقتصادی: فعالیت‌های مرتبط با مسکن و عمران می‌توانند محرک‌هایی برای رشد اقتصادی باشند. اجرای پروژه‌های ساختمانی، توسعه زیرساخت‌ها و ایجاد فرصت‌های شغلی در صنعت ساخت و ساز، از جمله عواملی هستند که به ارتقاء اقتصادی کمک می‌کنند.
  • سرمایه‌گذاری و اشتغال: پروژه‌های ساختمانی نقش مهمی در جذب سرمایه‌گذاری دارند و به ایجاد اشتغال مستقیم و غیرمستقیم کمک می‌کنند. این فعالیت‌ها در زمینه‌های ساخت، مهندسی، مشاوره، تجهیزات و مصالح ساختمانی فرصت‌های شغلی زیادی ایجاد می‌کنند.
  • بازار مسکن: تغییرات در بازار مسکن شامل نوسانات قیمت‌ها، تقاضا و عرضه، نرخ بهره‌وری اجاره و شرایط اقتصادی کلان، اهمیت زیادی دارند. این عوامل می‌توانند تأثیر مستقیمی بر توان خرید مردم، بازار ملک و فعالیت‌های اقتصادی مرتبط داشته باشند.
  • توسعه شهری و زیرساخت‌ها: پروژه‌های عمرانی و توسعه شهری، مانند ساخت و بهبود جاده‌ها، تأسیسات آب و فاضلاب، بهبود شبکه حمل و نقل عمومی و ایجاد فضاهای سبز، نقش مهمی در ارتقاء کیفیت زندگی شهروندان و جذب سرمایه‌گذاری ایفا می‌کنند.
  • تأثیرات اقتصادی بر صنایع مرتبط: بازار مسکن و عمران تأثیرات گسترده‌ای بر صنایع مرتبط مانند مصالح ساختمانی، صنعت چوب و فلزات، تجهیزات ساختمانی و مشاوره مهندسی دارد.
  • تأثیرات بانکی و مالی: تأمین مالی برای پروژه‌های ساختمانی به طور مستقیم بر بازار مسکن و عمران تأثیر می‌گذارد. شرایط نرخ بهره، تسهیلات مالی و منابع مالی از جمله عواملی هستند که بانک‌ها و مؤسسات مالی در این زمینه نقش دارند.

تحلیل این جنبه‌ها و پیش‌بینی تأثیرات اقتصاد مسکن و عمران برای تدوین سیاست‌ها و اتخاذ تصمیمات بهینه جهت توسعه اقتصادی کشورها ضروری است. دسترسی به اطلاعات به‌روز و دقیق از منابع معتبر اقتصادی و صنعتی در این زمینه بسیار حائز اهمیت است.
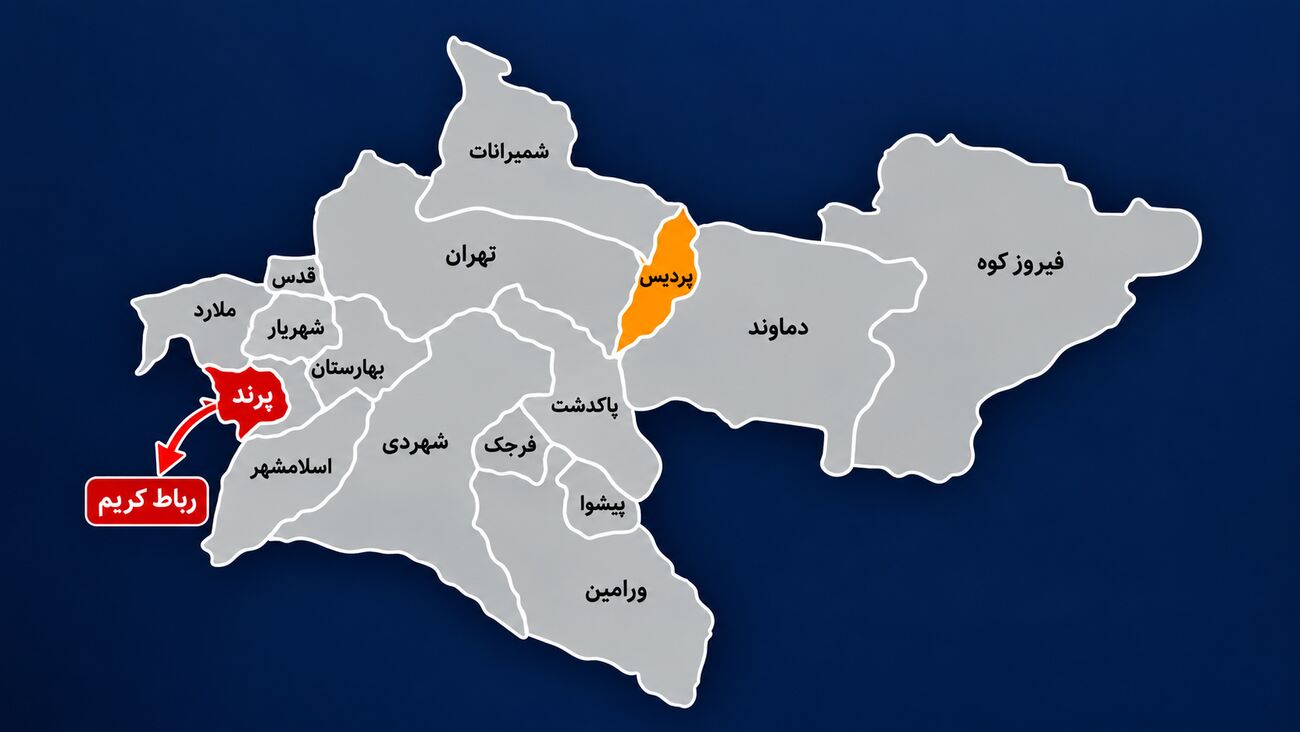
پردیس و پرند؛ دو مقصد متفاوت در بازار مسکن + جدول

پردیس در سال‌های اخیر به یکی از گران‌ترین شهرهای جدید اطراف تهران تبدیل شده است. برخلاف پرند که بخش قابل توجهی از بازار آن همچنان تحت تاثیر پروژه‌های مسکن دولتی و مهر قرار دارد، در پردیس موقعیت فاز، کیفیت ساخت و سال احداث ساختمان نقش پررنگ‌تری در تعیین قیمت دارد.میانگین قیمت هر مترمربع آپارتمان در فایل‌های بررسی‌شده در پردیس حدود ۸۰ میلیون و ۵۰۰ هزار تومان و در پرند حدود ۳۵ میلیون تومان به دست آمده است.این فاصله قیمتی متاثر از تفاوت در کیفیت پروژه‌ها، سابقه ساخت، موقعیت فازها و نوع توسعه شهری .

نبرد قیمت تمام‌شده و وعده ثابت ماندن قیمت در نهضت ملی مسکن

نهضت ملی مسکن با این وعده شکل گرفت که دولت بتواند با استفاده از زمین های دولتی و تسهیلات بانکی هزینه نهایی ساخت مسکن را برای گروه‌های فاقد مسکن کاهش دهد. در این ایده زمین که یکی از پررنگ‌ترین اجزای قیمت مسکن را دارد، از طریق دولت تامین می‌شود و در ادامه‌ی مسیر، تامین مالی پروژه با آورده متقاضی و تسهیلات بانکی همراه خواهد شد.
این مدل در ادامه مسیر با چالش‌های جدی روبه‌رو شده است. افزایش هزینه‌های ساخت باعث شده تا آورده‌‌ی اولیه‌ی پیش‌بینی‌شده، پاسخگوی هزینه‌ها نباشد و متقاضیان با درخواست‌های مکرر برای پرداخت مبالغ بیشتر مواجه شوند؛ و این موضوع، اکنون یکی از اصلی‌ترین نگرانی‌ها درباره آینده نهضت ملی مسکن است. تامین مالی و جبران افزایش هزینه‌های پروژه در میان سه ضلع دولت، پیمانکار و متقاضی سرگردان است. هر سه طرف با محدودیت‌های خود مواجه‌اند و هنوز مشخص نیست بار اصلی افزایش هزینه‌های ساخت در نهایت بر دوش کدام بخش قرار خواهد گرفت.

نهضت ملی مسکن؛ هزینه واقعی خانه را چه کسی می‌پردازد؟

نهضت ملی مسکن با یک ایده مشخص آغاز شد؛ دولت زمین را تأمین کند، بانک‌ها تسهیلات بدهند و متقاضی نیز بخشی از هزینه ساخت را از محل آورده خود تأمین کند تا مسکن برای خانوارهای فاقد خانه دست‌یافتنی‌تر شود. اما افزایش شدید هزینه‌های ساخت، این مدل را با یک مسئله جدی مواجه کرده است: فاصله میان هزینه واقعی پروژه‌ها و منابعی که برای آنها پیش‌بینی شده است.

مغازه‌های لوکس تهران چقدر فروش دارند؟

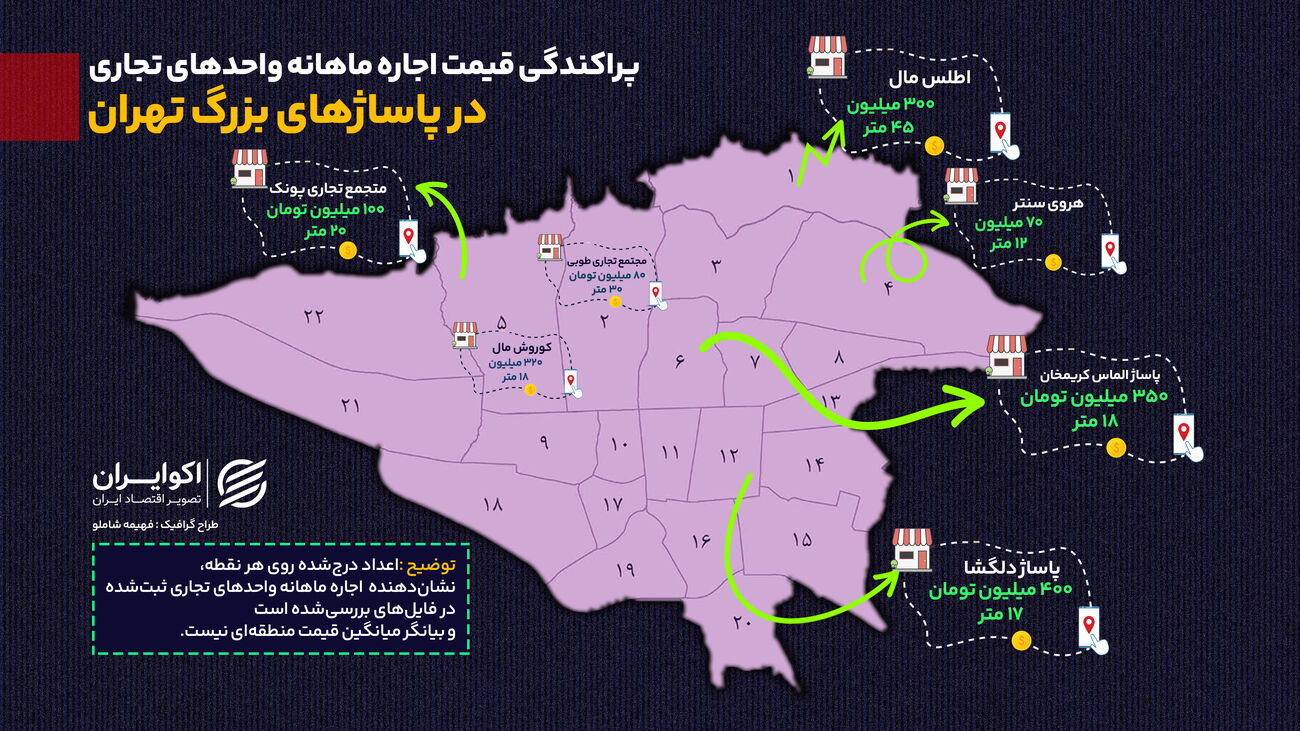
بررسی فایل‌های اجاره واحدهای تجاری در پاساژها و مجتمع‌های خرید تهران نشان می‌دهد هزینه حضور در بازارهای تجاری پایتخت فاصله قابل‌توجهی با یکدیگر دارد؛ فاصله‌ای که فقط به محله محدود نمی‌شود و به عواملی مثل میزان تردد مشتری، جایگاه واحد در پاساژ، طبقه، پاخور، برندهای حاضر در مجتمع و سطح خدمات آن بستگی دارد.

قیمت مسکن در کدام منطقه جنوبی تهران پایین‌تر است؟

در جنوب تهران، فاصله قیمت مسکن فقط میان مناطق نیست؛ در بعضی موارد، دو محله در یک منطقه می‌توانند نزدیک به ۹۰ درصد اختلاف قیمت داشته باشند. بررسی نزدیک به هزار فایل آگهی رهن و اجاره در مناطق ۱۵، ۱۶، ۱۸، ۱۹ و ۲۰ تهران نشان می‌دهد که بازار مسکن در جنوب پایتخت، برخلاف تصور رایج، بازاری یکدست نیست.

بازار تسه پس از یک دوره بی‌واکنشی، با تاخیر به افزایش سقف وام واکنش نشان داد

افزایش سقف تسهیلات مسکن از محل اوراق گواهی حق تقدم استفاده از تسهیلات مسکن (تسه)، یکی از مهم‌ترین اتفاقات سیاست اعتباری بازار مسکن در سال جاری بود. بر اساس مصوبه هیئت عالی بانک مرکزی در مردادماه ۱۴۰۵، سقف تسهیلات خرید مسکن زوجین در تهران از یک میلیارد تومان به دو میلیارد تومان افزایش یافت و سقف تسهیلات جعاله نیز از ۲۸۰ میلیون تومان به ۴۰۰ میلیون تومان رسید. در شرایطی که قدرت خرید خانوارها در بازار مسکن به شدت کاهش یافته است، انتظار می‌رفت افزایش سقف وام، تقاضا برای اوراق تسه را افزایش دهد. بررسی رفتار بازار فرابورس نشان می‌دهد این اثر اگرچه با تأخیر ظاهر شد، اما در هفته‌های اخیر خود را در رشد قیمت اوراق نشان داده است.

دو شاغل، خانه‌دارتر؟/ آمارها راز مالکیت مسکن خانوارهای ایرانی را فاش کرد

آیا بیشتر بودن تعداد افراد شاغل در یک خانوار، الزاماً به معنای احتمال بیشتر مالکیت مسکن است؟ بررسی اطلاعات طرح هزینه و درآمد خانوارهای شهری در سال ۱۴۰۳ نشان می‌دهد پاسخ چندان ساده نیست. اگرچه افزایش تعداد افراد دارای درآمد می‌تواند ظرفیت مالی خانوار را برای پس‌انداز و خرید مسکن افزایش دهد، اما مالکیت خانه بیش از آنکه صرفاً به درآمد و اشتغال فعلی وابسته باشد، نتیجه سابقه اقتصادی، امکان پس‌انداز و انباشت دارایی در طول زمان است.

چرا وام ۲ میلیاردی نتوانست «تسه» را گران کند؟

با افزایش سقف تسهیلات خرید مسکن زوجین در تهران از یک میلیارد به دو میلیارد تومان، انتظار می‌رفت تقاضا برای اوراق «تسه» افزایش پیدا کند و قیمت این اوراق نیز تحت تأثیر قرار بگیرد. اما رفتار بازار نشان می‌دهد این اتفاق، دست‌کم تاکنون، چندان پررنگ نبوده است.

چرا افزایش قیمت مسکن مساوی با رونق اقتصادی نیست؟

تداوم رکود معاملاتی در بازار مسکن، ریشه در تشدید نااطمینانی‌ها و رشد هزینه‌های ساخت دارد. در سال‌های اخیر، سرعت رشد هزینه‌ها از ظرفیت درآمدی مردم پیشی گرفته و فضای بین قیمت‌ها و توانمندی متقاضیان را چنان فاصله انداخته که حتی ورود قیمت‌های بالاتر نیز نتوانسته است تقاضایی را از رکود خارج کند.

اجاره مغازه در پاساژ های تهران؛ ماهی چند ده تا چند صد میلیون تومان؟

در این گزارش، فایل‌های اجاره واحدهای تجاری در پاساژها و مجتمع‌های خرید مناطق مختلف تهران را رصد کردیم. هزینه حضور در بازارهای تجاری پایتخت بسته به عواملی مانند موقعیت جغرافیایی، سطح درآمد منطقه، میزان تردد مشتری، برندهای فعال در پاساژ، کیفیت خدمات مجتمع و جایگاه واحد در با یکدیگر فاصله زیادی دارند و این تفاوت قیمت باعث می‌شود از منظر توجیه اقتصادی، انتظارات فروش یک واحد تجاری در پاساژهای مختلف نیز متفاوت باشد. علاوه بر هزینه اجاره، سایر هزینه‌های جاری مانند شارژ مجتمع، هزینه انرژی، نیروی انسانی و … نیز تحت تاثیر موقعیت مکانی و سطح خدمات پاساژ قرار دارند. برای نمونه، بررسی فایل‌های موجود نشان می‌دهد یک واحد تجاری حدود ۱۳ متری در کوروش مال با شرایط رهن ۴۰۰ میلیون تومان و اجاره ماهانه حدود ۱۰۰ میلیون تومان عرضه شده است؛ در حالی که در هروی سنتر یک واحد با متراژ مشابه با رهن ۴۰۰ میلیون تومان و اجاره ماهانه ۵0 میلیون تومان فایل شده است.

شغل، کلید اصلی خانه نیست؛ نقش سن و انباشت دارایی در مالکیت مسکن خانوارهای ایرانی

یکی از پرسش‌هایی که در ادبیات اقتصاد مسکن مطرح می‌شود این است که چه ارتباطی بین اشتغال و مالکیت مسکن وجود دارد؟ آیا افزایش تعداد افراد شاغل در یک خانوار، به افزایش احتمال مالکیت مسکن منجر می‌شود؟
برای پاسخ به این پرسش، اطلاعات طرح هزینه و درآمد خانوار شهری سال ۱۴۰۳ مرکز آمار ایران را بررسی کردیم؛ انتظار می‌رود خانوارهایی که درآمد فعال بیشتری دارند، شانس بالاتری برای خرید مسکن داشته باشند؛ اما نتایج نشان می‌دهد مالکیت مسکن تنها بازتاب درآمد فعلی خانوار نیست. عواملی مانند سابقه درآمدی، امکان پس‌انداز، سن خانوار و فرصت انباشت دارایی در طول زمان نیز نقش مهمی در شکل‌گیری مالکیت دارند.
بالاترین سهم مالکیت نه در میان شاغلان، بلکه در میان خانوارهای دارای درآمد بدون کار مشاهده می‌شود؛ ۸۶.۶ درصد خانوارهای این گروه مالک مسکن هستند. بررسی سن خانوارها نیز این الگو را تأیید می‌کند؛ سهم مالکیت از ۲۵.۱۶ درصد در میان خانوارهای جوان زیر ۳۰ سال، به ۸۸.۷۲ درصد در خانوارهای دارای سرپرست ۶۰ سال و بیشتر افزایش می‌یابد؛ مالکیت مسکن بیشتر نتیجه انباشت دارایی در طول زمان است تا ً درآمد و اشتغال فعلی خانوار.